Résumé
Points clés
Les marchés obligataires sont confrontés à une forte incertitude, notamment en raison d’un déficit budgétaire élevé, d’importants niveaux d’endettement et d’une inflation persistante aux États-Unis.
Cette situation, combinée aux anticipations de nouvelles hausses des taux de la Fed, a contribué à une hausse des rendements des bons du Trésor, ceux à 10 ans ayant de nouveau atteint le seuil des 5 % la semaine dernière.
Dans l’ensemble, nous estimons que cela plaide pour une approche d’investissement flexible et diversifiée* à l’échelle mondiale.
*La diversification ne garantit pas un profit et ne protège pas contre les pertes
Dans cette édition
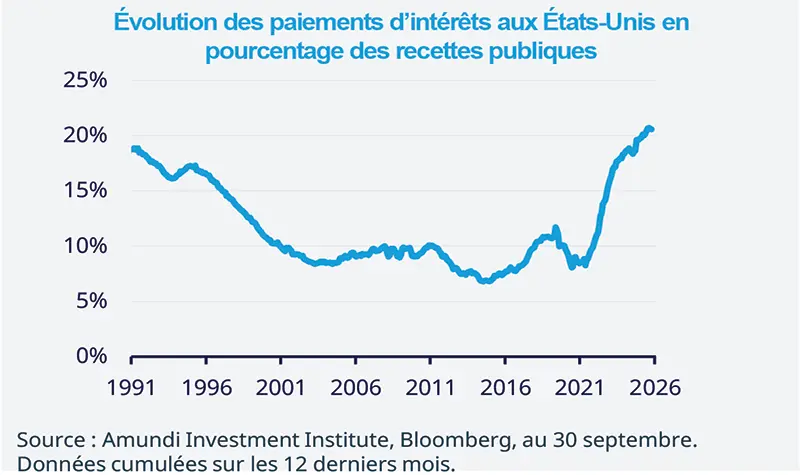
Avec la hausse des rendements obligataires américains cette année, les finances publiques sont devenues un thème clé pour les marchés financiers. Par conséquent, les principaux indicateurs suivis par les marchés comprennent l’endettement élevé, les paiements d’intérêts associés et l’ampleur des déficits budgétaires. Aux États-Unis, les paiements d’intérêts, exprimés en pourcentage des recettes publiques, ont atteint un niveau record de près de 20 %. En effet, les paiements d’intérêts ont été l’une des principales causes de la hausse des dépenses du gouvernement fédéral au cours de l’exercice clos le 30 septembre. À l’avenir, ces dépenses devraient encore augmenter.
Nous pensons que ce contexte budgétaire complexe, associé à une inflation élevée, provoquera davantage d’incertitude sur les marchés obligataires. La dernière publication de l’indice des prix à la consommation (IPC) pour octobre, qui a atteint 0,4 % en glissement mensuel, s’est révélée supérieure aux attentes et conforte notre opinion selon laquelle la Réserve fédérale américaine (Fed) relèvera prochainement ses taux directeurs.
Key dates
Publication du PIB du Japon, de la production industrielle de la zone euro et des ventes au détail en Chine |
Publication de l’enquête ZEW du moral des investisseurs de la zone euro, des ventes au détail et de la production industrielle aux États-Unis |
Publication de l’indice de confiance des consommateurs dans la zone euro, des anticipations d’inflation de l’université du Michigan et des ventes au détail au Mexique |
En savoir plus