Authors
Marché américain des commercial paper : les ABCP tirent la hausse dans un contexte de conditions de financement resserrées
Le marché américain des commercial papers a poursuivi son expansion en 2026, porté par les ABCP, qui ont gagné des parts de marché tandis que les émissions se sont davantage concentrées sur les maturités les plus courtes de la courbe.
Dans un environnement de taux plus élevés et de conditions de financement plus tendues, les ABCP sont restés un canal de financement important pour les intermédiaires sur les marchés, tout en affichant une sensibilité accrue lors des épisodes de stress.
Ce bulletin d’octobre examine les dernières tendances en matière de taille de marché, de composition des émetteurs, de structure des maturités et d’évolution des spreads.
Le marché américain des commercial papers poursuit sa croissance
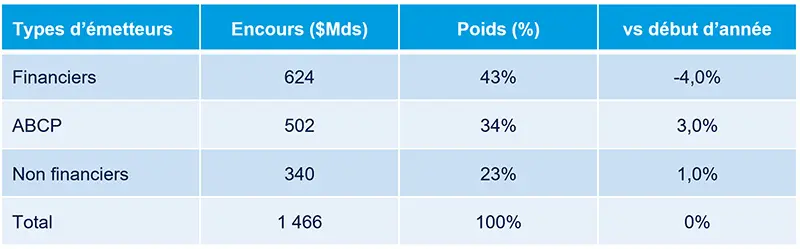
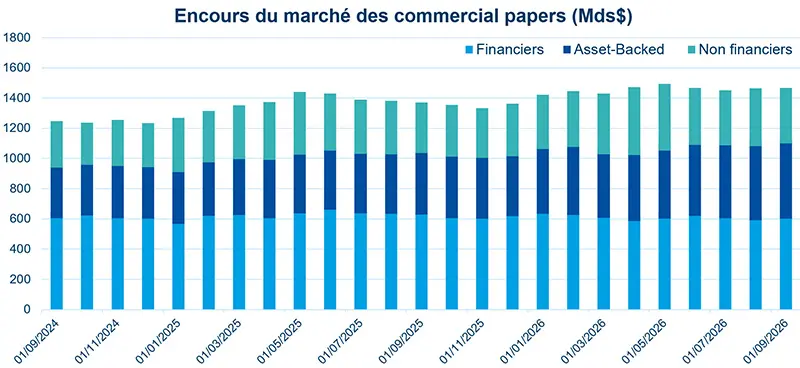
Le marché américain des commercial papers a suivi une trajectoire haussière depuis le début de l’année, avec des encours en hausse de $1 365Mds à $1 466 Mds au début de l’année. Les émetteurs financiers représentent 43 % de l’encours total, soit une baisse de 4% depuis le début de l’année. À l’inverse, la part des ABCP est passée de 31 % à 34 %, tandis que les émissions des entreprises non financières ont légèrement progressé.
Source : Federal Reserve au 23/09/2026
Les ABCP restent le principal moteur de la croissance
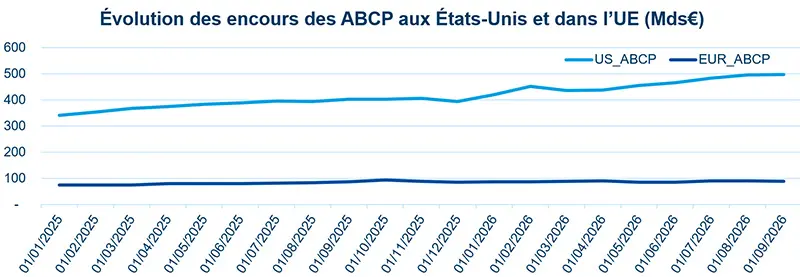
Dans cette tendance plus large, les ABCP se sont distingués comme le segment le plus dynamique. Les encours des ABCP ont atteint près de $502 Mds, soit une hausse de 17 % depuis le début de l’année. À titre de comparaison, en Europe, les ABCP ont également poursuivi leur progression, mais à un rythme plus modéré.
Nous anticipons que les encours des ABCP resteront élevés, notamment parce que les intermédiaires du marché continuent de rechercher des sources de financement alternatives, tant pour les collatéraux obligataires et actions, soutenus par des solutions hors bilan et d’optimisation du financement.
Source : Federal Reserve au 23/09/2026
Source : CMD Portal au 01/09/2026
Une hiérarchie claire des spreads selon les types d’émetteurs
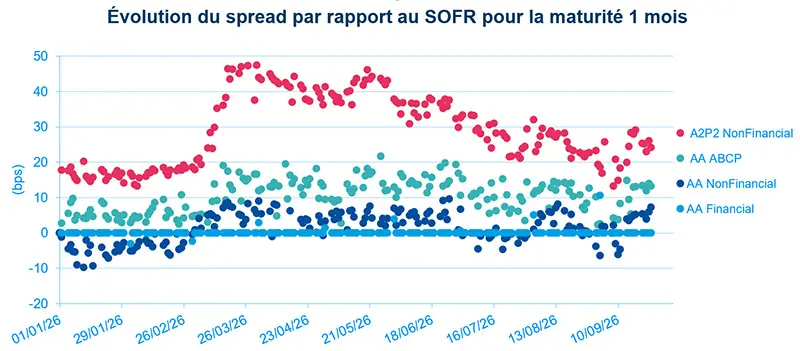
D’un point de vue des spreads, une hiérarchie nette apparaît selon les maturités.
L’émetteur non financier noté A2/P2 offre la rémunération la plus élevée. Parmi les émetteurs notés AA, Les ABCP affichent le spread le plus élevé, suivi des émetteurs non financiers, tandis que les émetteurs financiers offrent le spread le plus faible au sein de ce groupe.
Source : Federal Reserve, Bloomberg au 23/09/2026
Source : Federal Reserve, Bloomberg au 23/09/2026
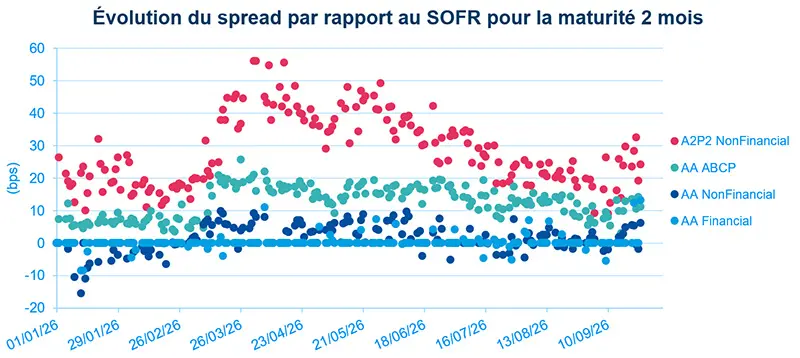
Source : Federal Reserve, Bloomberg au 23/09/2026
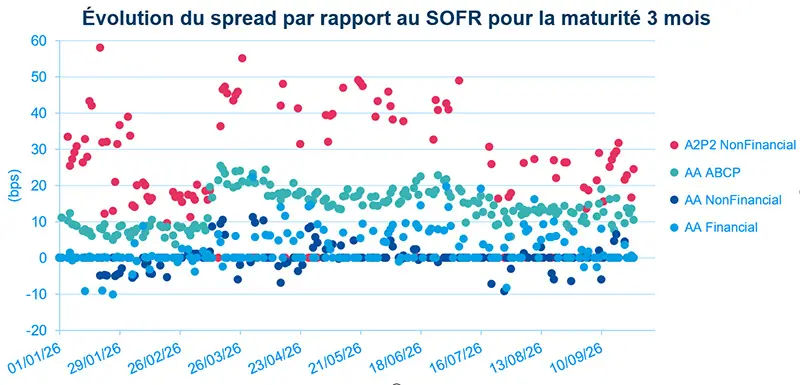
Source : Federal Reserve, Bloomberg au 23/09/2026
Les émissions restent concentrées sur les maturités les plus courtes
En termes de maturité, le marché américain des commercial papers demeure vaste et très liquide, avec des émissions concentrées sur les échéances les plus courtes de la courbe. Dans le contexte du cycle de hausse des taux de la Fed et de l’accentuation de la pente de la courbe des rendements illustrée dans le graphique ci-dessous (évolution du taux SOFR OIS), les maturités des CP se sont encore raccourcies, traduisant à la fois la préférence des émetteurs pour la flexibilité de financement et l’appétit des investisseurs pour les titres à très court terme dans un environnement de taux plus élevés. En conséquence, la part des émissions d’une maturité inférieure à 9 jours est passée à 82 % en septembre 2026, contre 76 % fin février 2026.
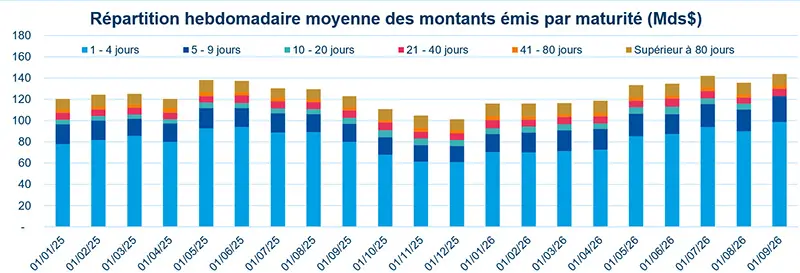
Source : Federal Reserve au 23/09/2026
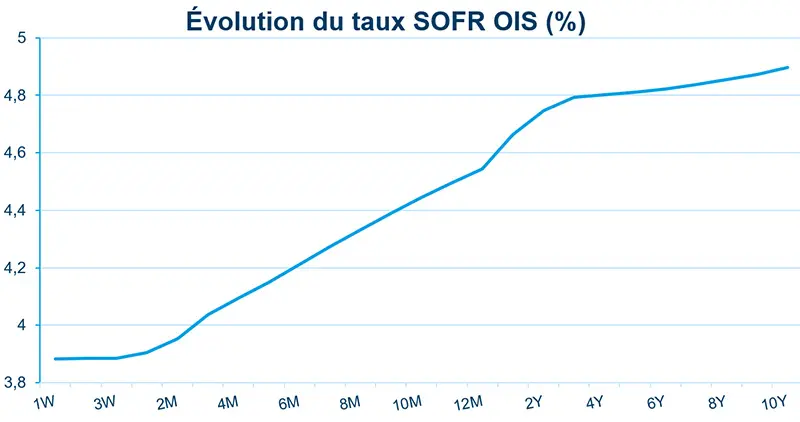
Source : Federal Reserve au 23/09/2026
Les ABCP offrent une prime, mais demeurent plus vulnérables en période de tension
En examinant plus précisément les ABCP, ils offrent généralement des rendements légèrement supérieurs à ceux des commercial papers classiques émis par les banques ou les entreprises non financières, à notation identique. Cette prime reflète une complexité structurelle plus élevée, une exposition de crédit indirecte et un risque de liquidité plus important. En conséquence, les ABCP tendent à être plus vulnérables lors des périodes de stress de marché.
Ce schéma est cohérent avec les graphiques ci-dessous, qui montrent que les spreads des ABCP restent généralement supérieurs à ceux des commercial papers bancaires et non financiers, et qu’ils réagissent plus fortement en période de tension. En particulier, l’élargissement a été particulièrement marqué en février, au plus fort de la phase de crise.
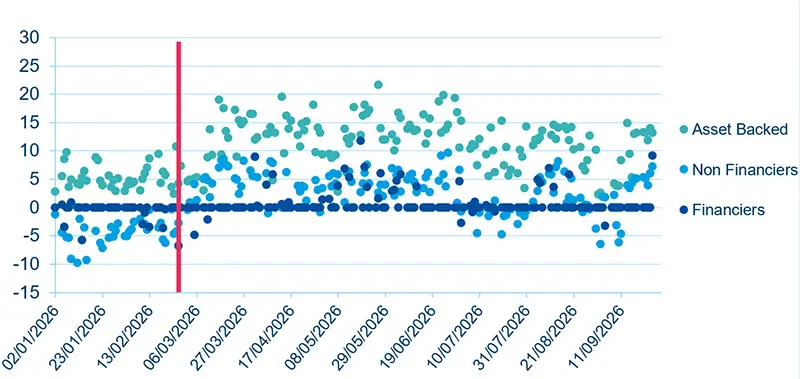
Source: Federal Reserve as of 25/09/2026
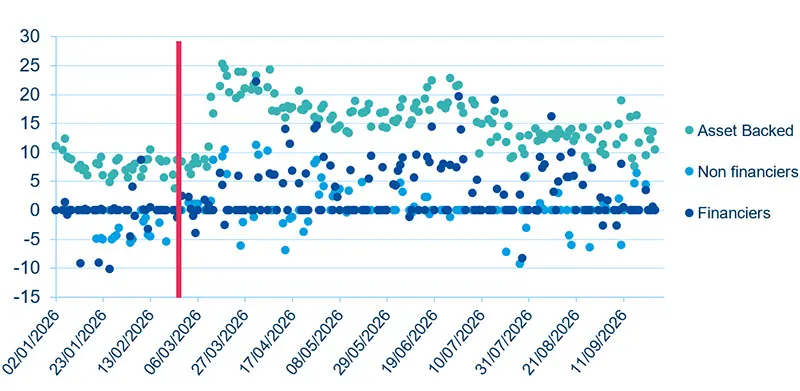
Source : Federal Reserve au 25/09/2026
Les spreads de les ABCP s’écartent à mesure que les coûts de financement des positions actions augmentent
Outre l’élargissement observé pendant la période de crise, un autre épisode de tension, débutant en juin, semble avoir coïncidé avec une hausse du coût de financement des positions actions à effet de levier. Dans ce contexte, le coût du financement actions désigne le coût d’emprunt adossé à des collatéraux actions afin de maintenir des positions longues à effet de levier. Cette interprétation est cohérente avec le coût de financement implicite ressortant des contrats à terme AXW sur l’indice S&P 500 Total Return, qui a atteint un niveau record en juin avant de refluer par la suite. À mesure que les coûts de financement augmentaient, les investisseurs utilisant l’effet de levier faisaient face à des charges de financement plus élevées par rapport aux taux de référence, rendant plus coûteux le maintien d’une exposition longue aux actions américaines.
En réponse, les intermédiaires du marché ont pu recourir davantage au marché des ABCP comme source alternative de financement à court terme adossée à des collatéraux actions. À mesure que les conditions de financement sur les marchés actions se dégradaient, les ABCP a pu devenir un canal de financement relativement plus attractif. L’augmentation qui en a résulté de la demande de financement en ABCP, combinée à une pression plus générale sur le marché du financement, peut donc contribuer à expliquer le nouvel élargissement des spreads des ABCP observé en juin.
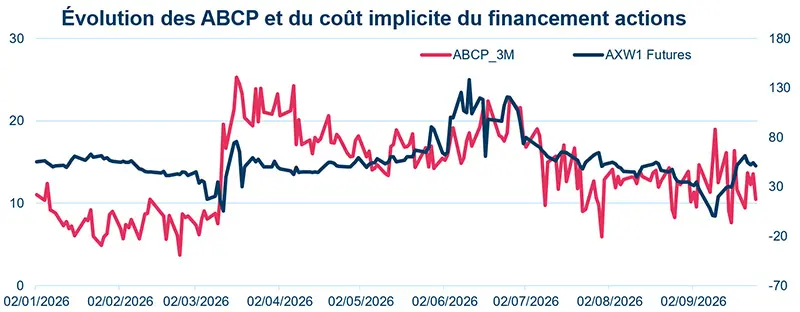
Source : Bloomberg, Federal Reserve au 25/09/2026
Les ABCP restent au cœur de la croissance du marché et de la sensibilité au financement
En conclusion, le marché américain des commercial papers a progressé régulièrement cette année, porté par les ABCP, qui représentent désormais une part plus importante de l’encours total.
Dans le même temps, les émissions se sont encore déplacées vers les maturités très courtes, reflétant des conditions de financement plus tendues et une demande accrue de flexibilité.
Sur le plan des spreads, les ABCP se traitent systématiquement avec une prime, et leur élargissement lors des périodes de stress, en particulier en février puis de nouveau en juin, suggère qu’ils restent particulièrement sensibles aux tensions de financement, surtout lorsque les intermédiaires de marché l’utilisent comme source de financement alternative.
Besoin d’éclaircissements sur le marché monétaire ?
Découvrez nos solutions