
Points clés
Septembre a marqué la fin d'une longue phase de resserrement des spreads. Ces dernières semaines, les spreads de crédit se sont écartés sur les marchés euro et dollar :
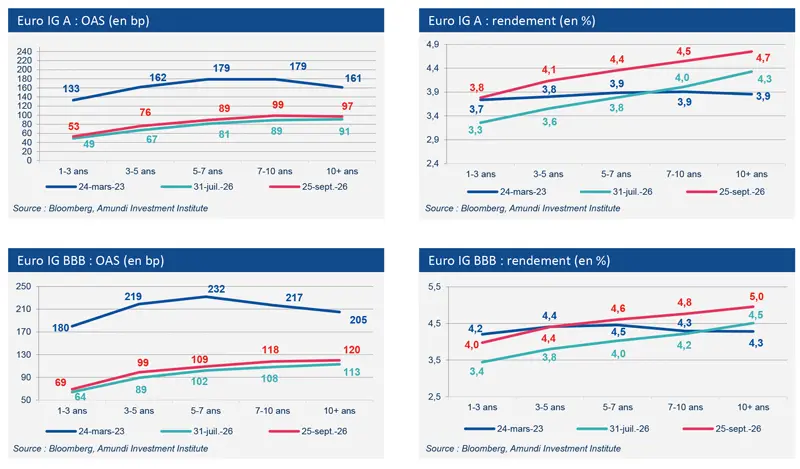
Euro investment grade : +25 pb en septembre, avec un pic à 100 pb fin de mois. Depuis le début du mois d'octobre, les spreads sont revenus autour de 90 pb.
Euro high yield : les spreads sont passés de 260 pb à environ 330 pb. Les émetteurs notés CCC ont nettement sous-performé.
US investment grade : les spreads évoluent dans une fourchette de 75-85 pb.
US high yield : écartement fin septembre, de 270 pb à environ 330 pb. Là aussi, les CCC ont sous-performé.
Trois facteurs expliquent principalement cet écartement :
Les tensions sur les taux souverains se sont répercutées sur le crédit (septembre). Depuis fin juin, les rendements obligataires mondiaux ont fortement augmenté, portés par des prix de l’énergie plus élevés, une croissance résiliente, et une hausse de la prime de terme. En effet, les investisseurs exigent, également, davantage de rendement pour acheter la partie longue des courbes : inquiétudes budgétaires, récurrence des chocs exogènes, la concurrence accrue pour les capitaux due aux investissements dans l'IA… La hausse en septembre s’explique davantage par la prime de terme. La remontée des rendements teste de plus en plus les contraintes budgétaires, ce qui expose particulièrement la France.
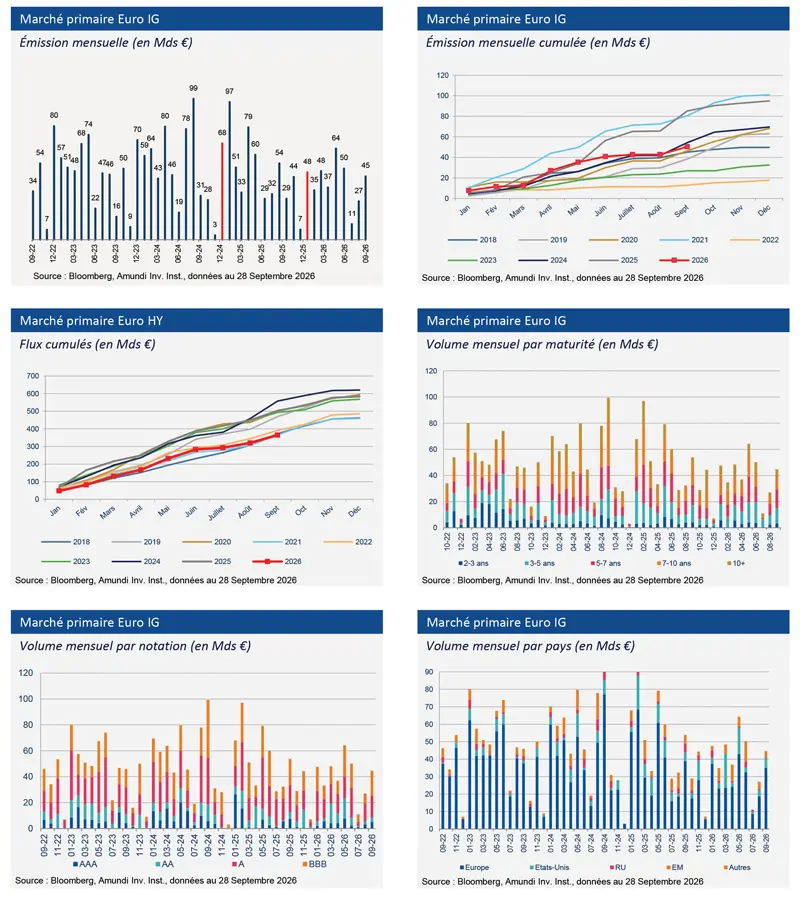
L'offre primaire record en euro (septembre). Les émetteurs américains ont massivement émis en euros, et le high yield européen a battu son record d'émissions sur une journée le 16 septembre.
Doutes sur le thème de l'IA (fin septembre) : le scepticisme est reparti momentanément sur la capacité des géants de la tech à dégager des rendements suffisants au regard de leurs investissements colossaux.
Au total, ce mouvement traduit davantage les tensions géopolitiques et la volatilité des taux qu'une réelle détérioration des fondamentaux des entreprises. La remontée des taux depuis le milieu de l'année a considérablement renforcé l'attrait des actifs de portage. Même si les taux très longs peuvent rester volatils d'ici la fin de l'année, plusieurs segments du marché offrent des rendements attractifs. C'est notamment le cas des obligations du crédit de qualité.
Marché primaire Investment Grade
Données de marché
Découvrez notre offre de gestion de trésorerie